Tham vấn giá hải quan là gì? Cách tránh bị ấn định thuế
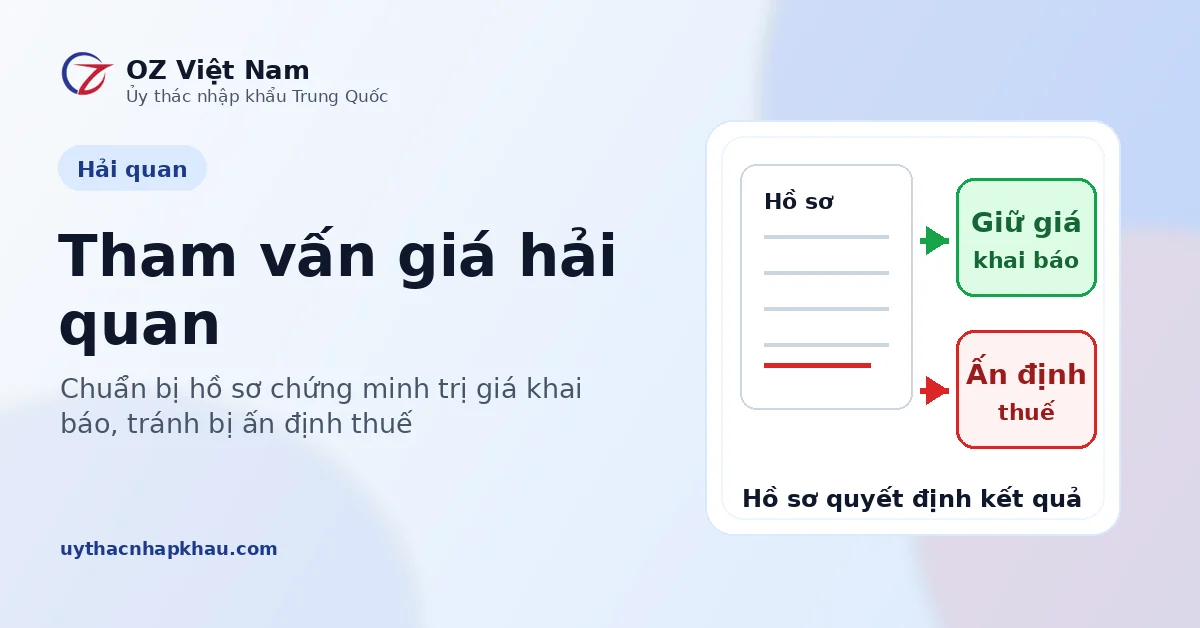
Tham vấn giá hải quan là buổi làm việc giữa cơ quan hải quan và doanh nghiệp khi trị giá khai báo của lô hàng bị nghi vấn — thường vì khai thấp hơn dữ liệu giá của hải quan. Chuẩn bị hồ sơ tốt, anh/chị giữ được mức giá đã khai; chuẩn bị kém, lô hàng bị ấn định thuế cao hơn, có khi gấp rưỡi đến gấp đôi số thuế dự tính. Bài viết hướng dẫn đầy đủ cách nhận biết, chuẩn bị hồ sơ và kinh nghiệm vượt tham vấn thành công.
Tham vấn giá hải quan là một trong những tình huống khiến doanh nghiệp nhập khẩu “đau đầu” nhất: hàng đã về cảng, tiền đã thanh toán cho xưởng, nhưng hải quan nghi ngờ mức giá anh/chị khai trên tờ khai thấp hơn thực tế. Nếu không chứng minh được trị giá khai báo là trung thực, lô hàng sẽ bị xác định lại trị giá và ấn định thuế theo mức cao hơn. Hiểu đúng bản chất tham vấn và chuẩn bị hồ sơ từ trước khi đặt hàng là cách phòng vệ tốt nhất.
1. Tham vấn giá hải quan là gì?
Tham vấn giá là việc cơ quan hải quan và người khai hải quan trao đổi, làm rõ cơ sở và phương pháp xác định trị giá hải quan của hàng hóa nhập khẩu, khi hải quan có nghi vấn về trị giá khai báo. Hoạt động này được quy định tại Thông tư 39/2015/TT-BTC về trị giá hải quan (sửa đổi, bổ sung bởi Thông tư 60/2019/TT-BTC).
Nói đơn giản: hải quan có hệ thống dữ liệu giá (cơ sở dữ liệu trị giá) tổng hợp từ hàng nghìn tờ khai của các doanh nghiệp nhập mặt hàng giống và tương tự. Khi mức giá anh/chị khai thấp hơn đáng kể so với dữ liệu này, hệ thống cảnh báo nghi vấn và công chức hải quan mời doanh nghiệp lên “tham vấn” — tức giải trình vì sao mua được giá đó.
Kết quả tham vấn chỉ có 2 hướng:
Chấp nhận trị giá khai báo — giữ nguyên thuế Bác trị giá khai báo — ấn định thuế cao hơn
2. Khi nào lô hàng bị mời tham vấn giá?
Không phải lô hàng nào cũng bị tham vấn. Các tình huống dễ “dính” nghi vấn trị giá nhất gồm:
- Giá khai thấp hơn dữ liệu giá của hải quan với hàng giống hệt, tương tự — nguyên nhân phổ biến nhất.
- Giá khai thấp bất thường so với mặt bằng thị trường, ví dụ máy móc khai vài trăm nghìn đồng/chiếc.
- Hàng có quan hệ đặc biệt giữa người mua và người bán (công ty mẹ – con, đối tác góp vốn) có thể ảnh hưởng đến giá.
- Chứng từ mâu thuẫn nhau: invoice một giá, hợp đồng một giá, chứng từ thanh toán một giá khác.
- Hàng thuộc danh mục rủi ro về trị giá do ngành hải quan ban hành (hàng tiêu dùng, điện tử, vải, phụ tùng…).
Lưu ý quan trọng: bị mời tham vấn giá hải quan không có nghĩa là anh/chị gian lận. Mua được giá tốt nhờ đàm phán, mua số lượng lớn, mua hàng tồn kho cuối mùa… là chuyện bình thường trong thương mại. Vấn đề nằm ở chỗ anh/chị có chứng từ chứng minh mức giá đó hay không.
3. Quy trình tham vấn giá 5 bước
Trình tự một cuộc tham vấn điển hình diễn ra như sau:
4. Checklist hồ sơ tham vấn giá cần chuẩn bị
Nguyên tắc vàng: chứng từ phải khớp nhau tuyệt đối về tên hàng, đơn giá, số lượng, điều kiện giao hàng và phương thức thanh toán. Bộ hồ sơ tham vấn giá đầy đủ gồm:
Và những lỗi khiến doanh nghiệp “thua” ngay tại bàn tham vấn:
5. Ấn định thuế và 6 phương pháp xác định trị giá hải quan
Nếu kết quả tham vấn là “bác trị giá khai báo”, hải quan sẽ xác định lại trị giá tính thuế theo một trong 6 phương pháp (áp dụng tuần tự theo chuẩn Hiệp định trị giá GATT/WTO mà Việt Nam tuân thủ):
| # | Phương pháp | Hiểu đơn giản |
|---|---|---|
| 1 | Trị giá giao dịch | Giá thực tế đã/sẽ thanh toán cho lô hàng — phương pháp ưu tiên số 1, chính là giá anh/chị khai |
| 2 | Trị giá giao dịch của hàng giống hệt | Lấy giá lô hàng giống hệt đã nhập trước đó làm chuẩn |
| 3 | Trị giá giao dịch của hàng tương tự | Lấy giá lô hàng tương tự (cùng công dụng, phẩm cấp) làm chuẩn |
| 4 | Trị giá khấu trừ | Lấy giá bán lại tại Việt Nam trừ lùi chi phí, lợi nhuận |
| 5 | Trị giá tính toán | Cộng chi phí sản xuất + lợi nhuận + chi phí vận chuyển |
| 6 | Phương pháp suy luận | Vận dụng linh hoạt 5 phương pháp trên theo dữ liệu sẵn có |
Khi bị ấn định theo phương pháp 2–3, trị giá tính thuế thường bị kéo lên bằng mức dữ liệu giá của hải quan — tức số thuế nhập khẩu và VAT phải nộp tăng theo, chưa kể lô hàng bị đưa vào “tầm ngắm” kiểm tra sau thông quan ở các lần nhập sau. Văn bản pháp lý gốc về trị giá hải quan và thủ tục tham vấn có thể tra cứu tại cổng thông tin Tổng cục Hải quan (customs.gov.vn).
6. Kinh nghiệm vượt tham vấn giá thành công
Từ thực tế hơn 13 năm làm dịch vụ xuất nhập khẩu, OZ Việt Nam đúc kết các kinh nghiệm giúp doanh nghiệp đi tham vấn giá hải quan với tâm thế chủ động:
- Phòng từ lúc đặt hàng, không đợi bị mời mới lo: yêu cầu nhà cung cấp báo giá bằng văn bản, ký hợp đồng ghi rõ đơn giá – điều kiện giao hàng, thanh toán 100% qua ngân hàng.
- Khai đúng giá mua thực tế: khai thấp để “né” vài đồng thuế là lợi bất cập hại — vừa rủi ro ấn định, vừa mất uy tín hồ sơ doanh nghiệp trong hệ thống quản lý rủi ro của hải quan.
- Tra dữ liệu giá trước khi khai: nếu giá mua thật sự thấp hơn mặt bằng, chuẩn bị sẵn bằng chứng giải thích (đơn lớn, hàng tồn, đàm phán trực tiếp tại xưởng).
- Cử người nắm thương vụ đi tham vấn: người trả lời phải hiểu rõ deal — mua của ai, đàm phán thế nào, thanh toán ra sao — và trả lời nhất quán với hồ sơ.
- Dùng đơn vị ủy thác có kinh nghiệm tham vấn: đơn vị ủy thác đứng tên tờ khai sẽ trực tiếp chuẩn bị hồ sơ và làm việc với hải quan thay anh/chị — đúng nghiệp vụ, đúng thời hạn.
Với khách hàng ủy thác nhập khẩu qua OZ Việt Nam, việc kiểm soát trị giá khai báo được làm trước khi hàng rời Trung Quốc: đối chiếu giá mua với dữ liệu, chuẩn hóa bộ chứng từ hợp đồng – invoice – thanh toán khớp nhau, nên hạn chế tối đa nguy cơ bị nghi vấn; nếu phát sinh tham vấn, OZ trực tiếp giải trình với đầy đủ hồ sơ.
Nhập khẩu không lo tham vấn giá cùng OZ Việt Nam
13 năm kinh nghiệm logistics — chuẩn hóa chứng từ từ đầu, đứng tên tờ khai, thay anh/chị làm việc với hải quan. Báo giá trọn gói miễn phí trong 24h.
Đăng ký tư vấn miễn phí Tư vấn qua ZaloCâu hỏi thường gặp
Bị mời tham vấn giá có phải là bị phạt không?
Hàng có bị giữ lại trong lúc chờ tham vấn không?
Mua được giá rẻ thật thì có vượt được tham vấn không?
Ủy thác qua OZ thì ai là người đi tham vấn?
Nguồn tham khảo: Thông tư 39/2015/TT-BTC và Thông tư 60/2019/TT-BTC về trị giá hải quan; Luật Hải quan 2014; cổng thông tin Tổng cục Hải quan customs.gov.vn. Thông tin mang tính tham khảo, vui lòng liên hệ OZ Việt Nam (0972 433 318) để được tư vấn theo trường hợp cụ thể. Cập nhật: tháng 6/2026.