Mã HS trong nhập khẩu: cách tra cứu, áp mã đúng và rủi ro bị ấn định mã
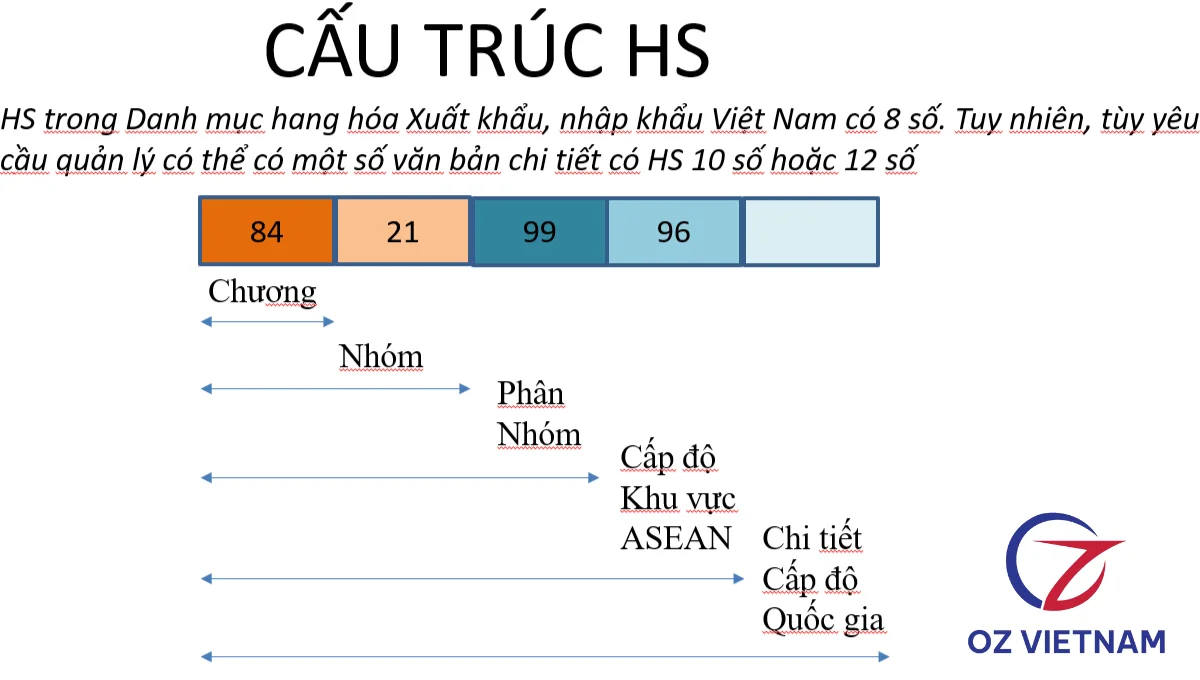
- Cấu trúc: mã HS Việt Nam có 8 chữ số — 6 số đầu thống nhất quốc tế (theo WCO), 2 số sau chi tiết theo Danh mục AHTN 2022 của ASEAN.
- Mã HS quyết định 4 thứ: thuế nhập khẩu (thông thường / ưu đãi MFN / ưu đãi đặc biệt ACFTA), thuế GTGT, kiểm tra chuyên ngành và giấy phép.
- Áp mã đúng: dựa vào 6 quy tắc tổng quát (GRI), mô tả hàng hóa chi tiết và biểu thuế hiện hành — không đoán mã theo tên thương mại.
- “Ấn định mã”: hải quan bác mã doanh nghiệp khai, áp lại mã thuế suất cao hơn → truy thu thuế + tiền chậm nộp + có thể phạt (Điều 52 Luật Quản lý thuế 2019).
- An toàn nhất: nộp hồ sơ xác định trước mã số với hải quan (Điều 28 Luật Hải quan 2014) trước khi nhập, hoặc dùng đơn vị ủy thác có kinh nghiệm phân loại.

Trong nhập khẩu chính ngạch, mã HS là điểm khởi đầu của mọi con số: tính thuế bao nhiêu, hàng có cần giấy phép hay kiểm tra chuyên ngành không, có được hưởng thuế ưu đãi 0% theo C/O Form E hay không — tất cả đều bắt đầu từ một dãy 8 chữ số. Áp đúng mã là tiết kiệm chi phí hợp pháp; áp sai mã là rủi ro bị truy thu, phạt và ách hàng tại cảng.
Bài viết này giải đáp đầy đủ — nhưng dễ hiểu — 6 điều cốt lõi về mã HS nhập khẩu: mã HS là gì và cấu trúc 8 số của Việt Nam, mã HS quyết định những gì, cách tra cứu và áp mã đúng theo 6 quy tắc tổng quát, “ấn định mã” là gì cùng hậu quả, mối quan hệ giữa mã HS và C/O Form E, và cách áp mã an toàn để khỏi mất tiền oan.
1. Mã HS là gì? Cấu trúc mã HS Việt Nam
Mã HS (viết tắt của Harmonized System — Hệ thống hài hòa mô tả và mã hóa hàng hóa) là bộ mã phân loại hàng hóa do Tổ chức Hải quan Thế giới (WCO) ban hành, được hơn 200 quốc gia và vùng lãnh thổ áp dụng. Mục đích: mọi nước “gọi tên” hàng hóa theo cùng một ngôn ngữ số, để thống nhất tính thuế và quản lý thương mại.
Việt Nam phân loại hàng hóa xuất nhập khẩu ở cấp 8 chữ số theo Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam — ban hành kèm Thông tư 31/2022/TT-BTC, áp dụng Danh mục AHTN 2022 của ASEAN (gồm 21 Phần, 97 Chương). Đây là căn cứ trực tiếp để khai báo trên hệ thống VNACCS. Dãy 8 số được bóc tách theo cấp như sau:
| Cấp phân loại | Số chữ số | Phạm vi thống nhất | Ví dụ (máy lọc không khí) |
|---|---|---|---|
| Phần | — | 21 Phần — nhóm ngành hàng lớn | Phần XVI (máy móc, thiết bị điện) |
| Chương | 2 số đầu | 97 Chương — quốc tế (WCO) | 84 — máy móc, thiết bị cơ khí |
| Nhóm (Heading) | 4 số | Quốc tế (WCO) | 8421 — máy ly tâm, máy lọc/làm sạch chất lỏng hoặc khí |
| Phân nhóm (Subheading) | 6 số | Quốc tế (WCO) | 8421.39 — máy lọc/làm sạch chất khí, loại khác |
| Mã quốc gia (AHTN/VN) | 8 số | Khu vực ASEAN + Việt Nam | 8421.39.20 — máy lọc không khí |
8 chữ số 6 số đầu = quốc tế 2 số cuối = AHTN/Việt Nam
Điểm cần nhớ: 6 số đầu là chung toàn cầu — một mặt hàng có 6 số đầu giống nhau ở mọi nước thành viên WCO. Hai số cuối (7–8) là phần Việt Nam và ASEAN chi tiết hóa, nên cùng một loại hàng có thể được tách thành nhiều mã 8 số khác nhau với thuế suất khác nhau. Vì vậy, chỉ biết 6 số là chưa đủ để khai báo và tính thuế ở Việt Nam.
2. Mã HS quyết định những gì?
Mã HS không chỉ là “mã tính thuế”. Theo Điều 26 Luật Hải quan 2014, phân loại hàng hóa để xác định mã số là cơ sở tính thuế và thực hiện chính sách quản lý hàng hóa. Một mã HS kéo theo bốn nhóm hệ quả trực tiếp:
| Mã HS quyết định | Nội dung | Ý nghĩa với doanh nghiệp |
|---|---|---|
| Thuế nhập khẩu | Thuế suất thông thường, ưu đãi (MFN), hay ưu đãi đặc biệt (ACFTA, ATIGA…) tùy mã và xuất xứ | Quyết định trực tiếp giá vốn hàng nhập; chênh lệch có thể tới hàng chục % |
| Thuế GTGT (VAT) | Thuế suất GTGT khâu nhập khẩu của mặt hàng (phổ biến 8% hoặc 10% tùy nhóm hàng và quy định hiện hành) | Ảnh hưởng dòng tiền và số thuế đầu vào được khấu trừ |
| Kiểm tra chuyên ngành | Mã HS xác định hàng có thuộc diện kiểm tra chất lượng, kiểm dịch, hiệu suất năng lượng, dán nhãn năng lượng… hay không | Quyết định hồ sơ, thời gian thông quan; thiếu là ách hàng tại cảng |
| Giấy phép & chính sách | Hàng cấm, tạm ngừng, hạn chế nhập, cần giấy phép hoặc công bố hợp quy gắn theo mã HS | Xác định có được phép nhập hay không và thủ tục đi kèm |
Ba bậc thuế nhập khẩu thường gặp với hàng Trung Quốc: thuế thông thường (cao nhất, khi không có ưu đãi), thuế ưu đãi MFN (áp cho nước có thỏa thuận tối huệ quốc), và thuế ưu đãi đặc biệt ACFTA (thấp nhất, theo Hiệp định ASEAN — Trung Quốc, cần C/O Form E hợp lệ). Cùng một mặt hàng nhưng ba bậc thuế này có thể chênh nhau rất lớn — và tất cả đều gắn vào mã HS.
Lấy mặt hàng máy lọc không khí gia dụng, nhập từ Trung Quốc, mã HS 8421.39.20 theo Biểu thuế nhập khẩu ưu đãi hiện hành (Nghị định 26/2023/NĐ-CP). Bóc tách theo cấp:
Chương 84: máy móc, thiết bị cơ khí. Nhóm 8421: máy ly tâm; máy và thiết bị lọc hoặc làm sạch chất lỏng hoặc chất khí. Phân nhóm 8421.39: máy lọc/làm sạch chất khí, loại khác. Mã 8 số 8421.39.20: máy lọc không khí → Thuế NK ưu đãi (MFN) 0%; ACFTA 0%; thuế GTGT 8% hoặc 10% tùy quy định hiện hành.Mặt hàng này thuế nhập khẩu đã 0% nên ưu đãi C/O không tạo chênh lệch. Nhưng nếu máy có thêm chức năng đặc biệt (tạo ẩm, tiệt trùng, cảm biến thông minh…), bản chất có thể đổi và mã HS phải được xem lại — đây chính là lúc dễ áp sai mã.
3. Cách tra cứu & áp mã HS đúng
Áp mã HS không phải là “tra tên hàng ra mã” — mà là phân loại theo bản chất hàng hóa dựa trên quy tắc pháp lý. Nguyên tắc xương sống là 6 quy tắc tổng quát (GRI — General Rules of Interpretation), ban hành kèm Phụ lục II Thông tư 31/2022/TT-BTC, áp dụng tuần tự:
| Quy tắc | Nội dung tóm tắt |
|---|---|
| Quy tắc 1 | Phân loại theo nội dung của nhóm hàng và chú giải Phần, Chương liên quan. Tên Phần/Chương chỉ để dễ tra cứu, không có giá trị pháp lý phân loại. |
| Quy tắc 2 | (a) Hàng chưa hoàn chỉnh/chưa lắp ráp nhưng đã có đặc trưng cơ bản vẫn xếp vào nhóm hàng hoàn chỉnh; (b) hỗn hợp/kết hợp nguyên liệu. |
| Quy tắc 3 | Khi hàng có thể vào nhiều nhóm: (a) nhóm mô tả cụ thể nhất được ưu tiên; (b) theo nguyên liệu/bộ phận tạo đặc tính cơ bản; (c) nhóm có thứ tự sau cùng. |
| Quy tắc 4 | Hàng không xếp được theo quy tắc trên thì xếp vào nhóm của hàng giống nhất. |
| Quy tắc 5 | Bao bì, hộp đựng đi kèm và phù hợp với hàng thì phân loại theo hàng hóa. |
| Quy tắc 6 | Phân loại ở cấp phân nhóm (6 số trở lên) theo nội dung phân nhóm và chú giải, so sánh trong cùng cấp. |
Trên thực tế, để áp đúng mã 8 số, doanh nghiệp cần kết hợp:
OZ Việt Nam có hệ thống nội bộ hỗ trợ tra mã HS — kết nối biểu thuế, chú giải và kho tiền lệ phân loại — giúp đối chiếu nhanh mã 8 số và cảnh báo rủi ro trước khi khai. Đây là bước rà soát, không thay thế quyết định cuối cùng của cơ quan hải quan; với hàng nhạy cảm, vẫn nên xác định trước mã số (xem mục 6).
4. “Ấn định mã” là gì và hậu quả?
“Ấn định mã” (chính xác hơn là ấn định thuế do phân loại lại mã số) là tình huống cơ quan hải quan không chấp nhận mã HS doanh nghiệp tự khai, áp lại mã khác — thường là mã có thuế suất cao hơn — rồi xác định lại số thuế phải nộp. Cơ sở pháp lý là Điều 52 Luật Quản lý thuế 2019 (ấn định thuế đối với hàng hóa xuất khẩu, nhập khẩu), áp dụng khi việc khai báo không chính xác, không đủ căn cứ hoặc không giải trình được nghĩa vụ thuế.
Hậu quả khi bị ấn định mã không dừng ở phần thuế chênh lệch — nó là một chuỗi:
Doanh nghiệp nhập một lô quạt điện gia dụng (quạt bàn) từ Trung Quốc, trị giá hải quan 500 triệu đồng, không có C/O Form E. Giả sử doanh nghiệp khai nhầm sang một mã có thuế nhập khẩu ưu đãi 0%, trong khi mã đúng của quạt bàn là 8414.51.10 với thuế nhập khẩu ưu đãi (MFN) 30%. Khi hải quan ấn định lại mã đúng:
Thuế NK đã khai (mã sai, 0%): 500.000.000 × 0% = 0 đ Thuế NK theo mã đúng 8414.51.10 (MFN 30%): 500.000.000 × 30% = 150.000.000 đ Phần truy thu thuế nhập khẩu: 150.000.000 đ — chưa kể GTGT khâu nhập tính lại trên giá đã cộng thuế NK, cộng tiền chậm nộp 0,03%/ngày.Chỉ một mã sai đã kéo theo 150 triệu đồng truy thu cho riêng thuế nhập khẩu, cộng tiền chậm nộp lũy tiến và rủi ro bị phạt. Đây là lý do áp đúng mã ngay từ đầu quan trọng hơn nhiều so với “khai tạm rồi sửa sau”. (Số liệu mang tính minh họa; thuế suất theo biểu thuế hiện hành.)
5. C/O Form E & mã HS để hưởng ACFTA 0%
Với hàng có xuất xứ Trung Quốc, muốn hưởng thuế nhập khẩu ưu đãi đặc biệt ACFTA (theo Hiệp định ASEAN — Trung Quốc, nhiều dòng hàng về 0%), doanh nghiệp cần C/O Form E hợp lệ. Quy tắc xuất xứ và mẫu C/O Form E được quy định tại Thông tư 12/2019/TT-BCT. Mã HS đóng vai trò bản lề trong cả ba khâu:
| Yêu cầu | Vai trò của mã HS |
|---|---|
| Mã HS trên C/O phải khớp tờ khai | Mã HS khai trên tờ khai nhập khẩu phải thống nhất với mã HS ghi trên C/O Form E. Lệch mã là một trong những lý do phổ biến khiến C/O bị bác, mất ưu đãi. |
| Đáp ứng quy tắc xuất xứ (PSR) | Nhiều mặt hàng có quy tắc xuất xứ cụ thể theo mã HS (Product Specific Rules). Áp sai mã có thể khiến hàng “trượt” tiêu chí xuất xứ và không đủ điều kiện hưởng ACFTA. |
| Xác định mức ưu đãi | Mức thuế ACFTA 0% hay vẫn còn thuế suất phụ thuộc vào chính dòng mã HS 8 số — không phải mọi mã đều về 0%. |
Hệ quả thực tế: nếu mã HS khai sai mà lại lệch với C/O Form E, doanh nghiệp có thể vừa không được hưởng ưu đãi 0%, vừa bị ấn định lại mã với thuế suất MFN hoặc thông thường cao hơn. Vì vậy, việc rà soát mã HS phải làm trước khi đề nghị nhà cung cấp phát hành C/O Form E, để bảo đảm tính nhất quán. Cách phân định thuế, chứng từ trong giao dịch ủy thác được trình bày kỹ ở bài thuế GTGT và hóa đơn ủy thác nhập khẩu.
6. Làm sao áp mã an toàn?
Để tránh rơi vào vòng truy thu — phạt, có một công cụ pháp lý ít doanh nghiệp tận dụng: xác định trước mã số (pre-determination). Theo Điều 28 Luật Hải quan 2014 và quy định tại Nghị định 08/2015/NĐ-CP (được sửa đổi, bổ sung), doanh nghiệp có thể đề nghị cơ quan hải quan xác định mã số hàng hóa trước khi làm thủ tục nhập khẩu. Văn bản thông báo kết quả có giá trị để hải quan thực hiện thủ tục khi hàng thực nhập đúng với thông tin, mẫu hàng đã cung cấp.
Tóm lại, áp mã HS an toàn là sự kết hợp giữa phân loại đúng theo quy tắc, hồ sơ chứng minh đầy đủ và chủ động xác định trước với hàng nhạy cảm — thay vì khai theo cảm tính rồi chịu rủi ro. Để hiểu cách phân chia trách nhiệm thuế, mã HS và chi phí trong hợp đồng, anh/chị có thể xem thêm bài hợp đồng ủy thác nhập khẩu và chi phí ủy thác nhập khẩu.
Cần áp đúng mã HS & tránh bị ấn định mã?
OZ Việt Nam hỗ trợ tra cứu, áp mã HS theo 6 quy tắc, đối chiếu tiền lệ phân loại và đứng tên nhập khẩu chính ngạch — giảm rủi ro truy thu, phạt cho doanh nghiệp. Tư vấn miễn phí.
Đăng ký tư vấn miễn phí Tư vấn qua Zalo7. Câu hỏi thường gặp
Mã HS nhập khẩu của Việt Nam có mấy chữ số?
Mã HS quyết định những gì khi nhập khẩu?
Áp mã HS dựa trên quy tắc nào?
“Ấn định mã” là gì và bị xử lý ra sao?
Mã HS trên C/O Form E có cần khớp tờ khai không?
Làm sao biết chắc mã HS trước khi nhập hàng?
Cùng một loại hàng có thể có nhiều mã HS không?
Nhập hàng qua đơn vị ủy thác thì ai chịu trách nhiệm áp mã HS?
- Thông tư 31/2022/TT-BTC — Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam (AHTN 2022); Phụ lục II — 6 quy tắc tổng quát phân loại hàng hóa.
- Nghị định 26/2023/NĐ-CP — Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi hiện hành (thay Nghị định 125/2017/NĐ-CP và 122/2016/NĐ-CP).
- Luật Hải quan 2014 — Điều 26 (phân loại hàng hóa), Điều 28 (xác định trước mã số, xuất xứ, trị giá hải quan).
- Nghị định 08/2015/NĐ-CP — thủ tục hải quan; thủ tục, hồ sơ xác định trước mã số hàng hóa.
- Luật Quản lý thuế 2019 (38/2019/QH14) — Điều 52 (ấn định thuế với hàng XK, NK), Điều 59 (tiền chậm nộp).
- Thông tư 12/2019/TT-BCT — Quy tắc xuất xứ hàng hóa trong ACFTA và C/O Form E (ASEAN — Trung Quốc).
Công ty CP Dịch vụ & Thương mại Quốc tế OZ Việt Nam. Hơn 13 năm kinh nghiệm logistics, hơn 10 năm ủy thác xuất nhập khẩu chính ngạch. MST 0106179886. Hotline 0972 433 318 · ceo@ngantin.vn. Tìm hiểu thêm tại dịch vụ ủy thác nhập khẩu của OZ Việt Nam.
Nguồn pháp lý tham chiếu: Thông tư 31/2022/TT-BTC (Danh mục AHTN 2022 — mã HS 8 số, 6 quy tắc tổng quát tại Phụ lục II); Nghị định 26/2023/NĐ-CP (Biểu thuế nhập khẩu ưu đãi hiện hành); Luật Hải quan 2014 (Điều 26 phân loại hàng hóa, Điều 28 xác định trước mã số); Nghị định 08/2015/NĐ-CP (thủ tục xác định trước mã số); Luật Quản lý thuế 2019 (Điều 52 ấn định thuế hàng XNK, Điều 59 tiền chậm nộp); Thông tư 12/2019/TT-BCT (quy tắc xuất xứ ACFTA, C/O Form E). Thuế suất và số hiệu văn bản theo biểu thuế, quy định hiện hành tại thời điểm cập nhật; biểu thuế có thể thay đổi theo năm. Bài viết mang tính tham khảo, không thay thế tư vấn hải quan — thuế cho từng trường hợp cụ thể. Liên hệ OZ Việt Nam — hotline 0972 433 318 — để được tư vấn chi tiết. Cập nhật: 02/06/2026.