Thủ tục nhập khẩu cân – Hướng dẫn chi tiết
✅ TIN TỐT CHO DOANH NGHIỆP
Cân đo lường nhập khẩu có thể được hưởng thuế suất 0% nếu nhập từ nước thành viên FTA và đáp ứng quy tắc xuất xứ. Doanh nghiệp cần chuẩn bị C/O hợp lệ để được ưu đãi thuế quan.
Giới thiệu chung
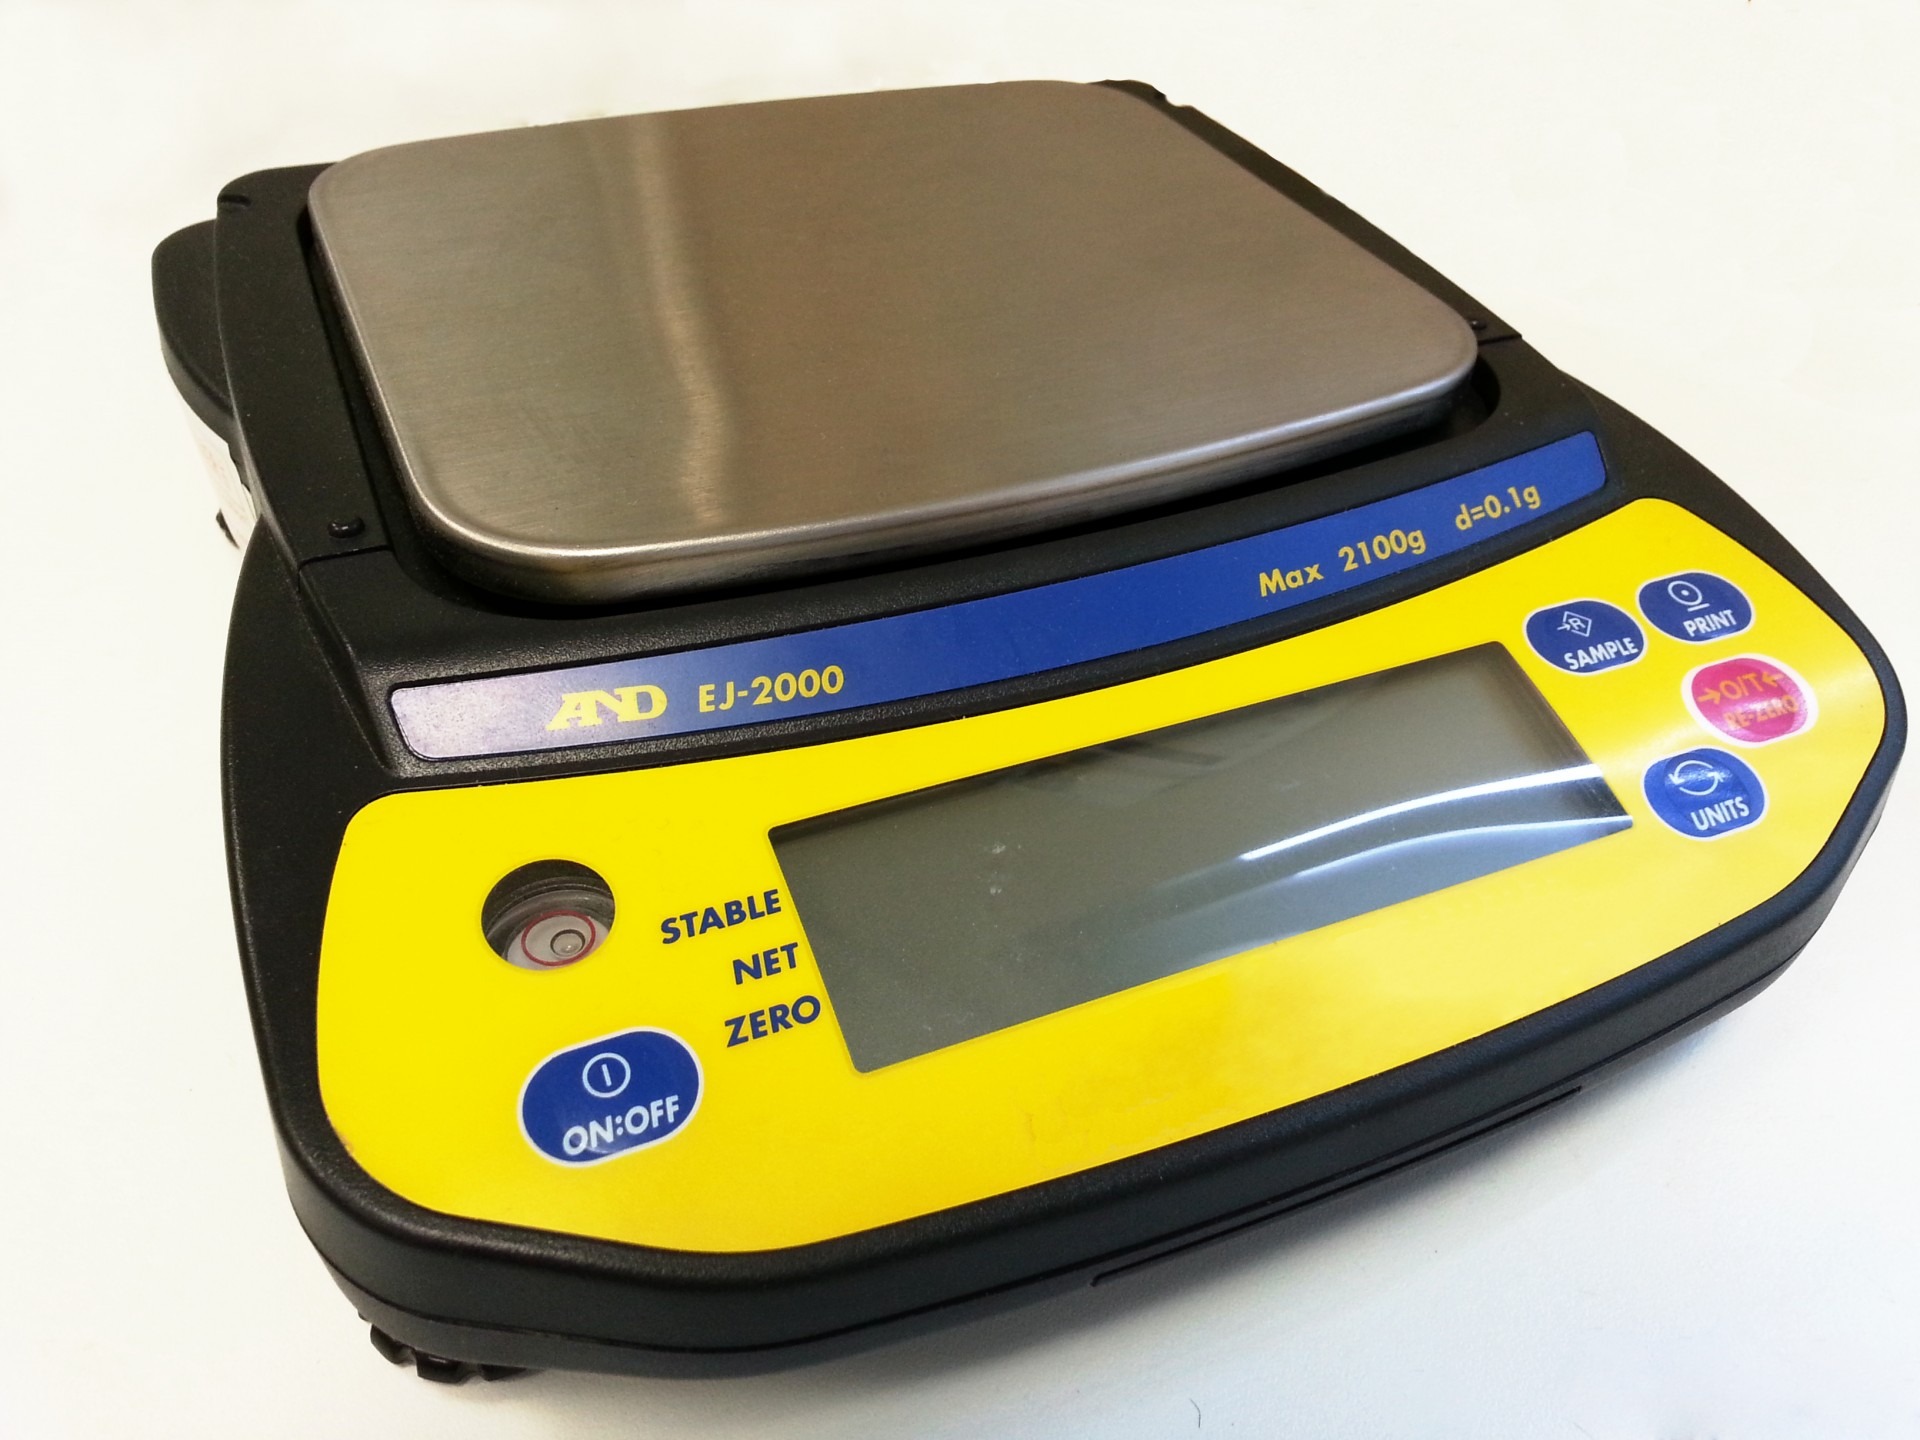
Việc nhập khẩu cân (scale) – thiết bị đo trọng lượng dùng trong công nghiệp, thương mại và nông nghiệp – ngày càng tăng do nhu cầu chuẩn hoá trọng lượng hàng hoá. Để đảm bảo tuân thủ pháp luật và đẩy nhanh thông quan, doanh nghiệp cần nắm rõ các bước thủ tục hải quan, HS Code, và các chứng từ liên quan. Bài viết sẽ cung cấp quy trình chuẩn từ khâu chuẩn bị tới khi hàng hoá được duyệt xuất nhập khẩu tại Việt Nam.
📋 Lợi ích khi nắm rõ thủ tục nhập khẩu cân
Tiết kiệm thời gian thông quan từ 7-10 ngày xuống còn 3-5 ngày, tránh bị xử phạt do sai HS Code, tối ưu chi phí nhờ hiểu rõ các hiệp định FTA.
2. HS Code và mức thuế nhập khẩu
| Sản phẩm | HS Code | Thuế suất nhập khẩu* | Ghi chú |
|---|---|---|---|
| Cân công nghiệp (khối lượng > 20 kg) | 9025.10 | 0% – 5% (tùy vào nguồn gốc) | Thuế VAT 10% + thuế TTĐB (nếu có) |
| Cân bán lẻ, cân bếp (khối lượng ≤ 20 kg) | 9025.19 | 0% – 2% | Thường được miễn thuế nếu nhập từ nước thành viên WTO |
*Thuế suất thực tế phụ thuộc vào Hiệp định Thương mại tự do (FTA) mà Việt Nam ký kết (ACFTA, RCEP, EU-Vietnam, …). Khi hàng được nhập khẩu theo FTA, thuế suất có thể giảm xuống 0% nếu đáp ứng nguyên tắc xuất xứ.
3. Các bước thực hiện thủ tục nhập khẩu cân
3.1. Chuẩn bị hồ sơ
| Hồ sơ | Nội dung | Nơi chuẩn bị |
|---|---|---|
| Đơn khai hải quan (C/K 06) | Thông tin lô hàng, HS Code, giá FOB/CIF | Hệ thống VNACCS/VCIS |
| Hợp đồng mua bán | Ghi rõ thông tin nhà cung cấp, giá, điều kiện Incoterms (FOB/CIF) | Bên mua – lưu trữ trong ERP |
| Hóa đơn thương mại (Commercial Invoice) | Tên, địa chỉ, mô tả hàng, HS Code, giá trị | Nhà cung cấp |
| Phiếu đóng gói (Packing List) | Số lượng, khối lượng, kích thước | Nhà cung cấp |
| Giấy chứng nhận xuất xứ (C/O) | Nếu hưởng ưu đãi FTA | Phòng thương mại địa phương |
| Giấy chứng nhận chất lượng (nếu có) | Đảm bảo thiết bị đáp ứng tiêu chuẩn đo lường quốc tế (ISO 9001, OIML) | Nhà cung cấp hoặc cơ quan kiểm định |
| Các giấy tờ khác | Tùy theo quy định | Bộ công thương, Cục quản lý |
3.2. Nộp tờ khai hải quan
- Đăng nhập VNACCS/VCIS.
- Chọn “Khai báo nhập khẩu” → Nhập dữ liệu từ mẫu tờ khai đã chuẩn bị.
- Gắn file PDF của các chứng từ (Invoice, Packing List, Certificate of Origin…) vào phần “Tài liệu đính kèm”.
- Kiểm tra lại HS Code và giá trị CIF/FOB.
- Gửi tờ khai và chờ số HS trả về.
3.3. Thẩm định và thông quan
- Cơ quan hải quan sẽ kiểm tra tính hợp pháp của HS Code, giá trị, và các giấy tờ kèm theo.
- Nếu cần kiểm tra thực tế, cân sẽ được kiểm định tại các cơ quan kiểm dịch hoặc trung tâm kiểm định (ví dụ: VNIF).
- Khi có yêu cầu cung cấp mẫu thử hoặc chứng nhận đo lường, chuẩn bị bản sao chuẩn ISO OIML.
⚠️ Lưu ý quan trọng
Sai HS Code có thể dẫn đến xử phạt và kéo dài thời gian thông quan. Doanh nghiệp nên kiểm tra kỹ mã HS trước khi khai báo và tham khảo ý kiến của đại lý hải quan chuyên nghiệp.
3.4. Thanh toán thuế và nhận hàng
- Sau khi được phê duyệt, hệ thống sẽ tính thuế nhập khẩu, thuế VAT, và thuế TTĐB (nếu áp dụng).
- Thanh toán qua ngân hàng hoặc VNACCS.
- Nhận hàng tại bãi container, kiểm tra số lượng và điều kiện.
4. Lưu ý quan trọng khi nhập khẩu cân
| Lưu ý | Mô tả |
|---|---|
| Kiểm tra HS Code | Sai HS Code → bị xử phạt, kéo dài thời gian thông quan. |
| Đảm bảo chứng nhận xuất xứ | Đối với FTA, chứng nhận xuất xứ phải đúng mẫu. |
| Theo dõi kỳ hạn kiểm định | Cân đo lường có hạn sử dụng, cần bảo trì và tái kiểm định định kỳ. |
| Khai báo đúng Incoterms | FOB → nhà cung cấp chịu chi phí vận chuyển tới cảng; CIF → người mua chịu chi phí tới cảng đích. |
| Giữ hồ sơ ít nhất 5 năm | Theo quy định thuế và hải quan, các giấy tờ nhập khẩu cần lưu trữ ≥ 5 năm. |
| Kiểm tra quy định FTA | Khi nhập từ nước thành viên FTA, cần đánh giá quy tắc xuất xứ (RVC, cumulation). |
5. FAQ – Câu hỏi thường gặp
Q1: Cân đo lường có cần giấy phép nhập khẩu đặc biệt không?
A: Thông thường không, trừ khi cân được đánh giá là thiết bị đo đạc thuộc danh mục kiểm soát của Bộ Công Thương. Khi có yêu cầu, cần đăng ký qua Cục Quản lý thi hành luật.
Q2: Nếu nhập khẩu cân từ Trung Quốc, có được giảm thuế không?
A: Nếu nhập khẩu theo ACFTA và đáp ứng điều kiện xuất xứ (RVC ≤ 30%), thuế nhập khẩu có thể giảm về 0%. Cần chuẩn bị Certificate of Origin và chứng nhận quy trình sản xuất của nhà cung cấp.
Q3: Thời gian thông quan trung bình là bao lâu?
A: Thông thường 3-5 ngày nếu hồ sơ đầy đủ; nếu có yêu cầu kiểm định thực tế, thời gian có thể kéo dài 7-10 ngày.
6. Kết luận
- Nắm vững HS Code 9025 và các mức thuế nhằm tối ưu chi phí.
- Chuẩn bị đầy đủ hồ sơ để đẩy nhanh thông quan.
- Áp dụng quy trình tự động hoá để giảm thiểu lỗi và giám sát hiệu quả.
- Khi đăng bài chuẩn SEO lên website, sử dụng từ khóa, heading hợp lý, liên kết nội/ngoài và schema FAQ để tăng xếp hạng Google và thu hút khách hàng tiềm năng.
📞 Bạn muốn xem hướng dẫn chi tiết về quy trình khai báo hay mẫu tờ khai VNACCS?
Liên hệ ngay với chúng tôi để được tư vấn miễn phí về thủ tục nhập khẩu cân và các thiết bị đo lường khác.
📞 LIÊN HỆ TƯ VẤN NHẬP KHẨU CÂN
Hotline: 0972 433 318
Hoặc gửi email: info@ngantin.com.vn